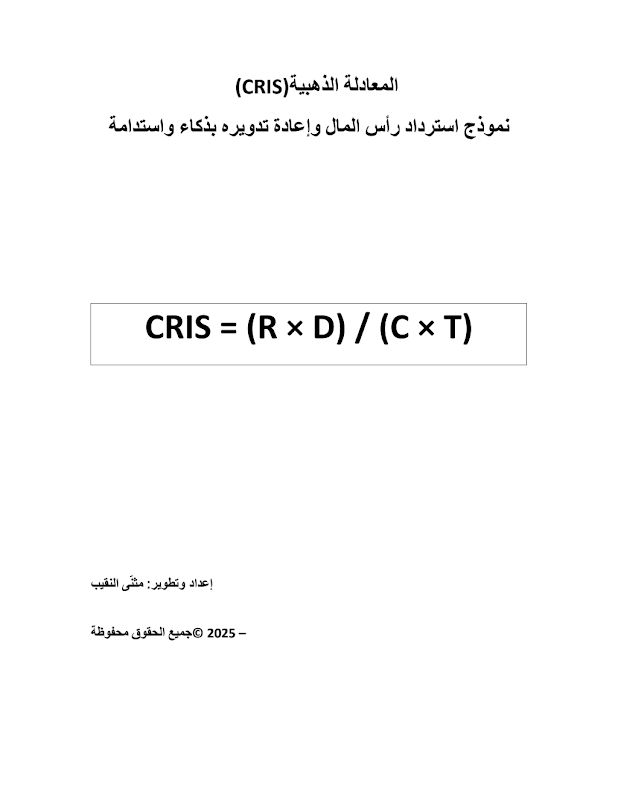
المعادلة الذهبية(CRIS) - نموذج استرداد رأس المال وإعادة تدويره بذكاء واستدامة
📘 التفاصيل
العنوان: المعادلة الذهبية(CRIS)
المؤلف: مثنّى النقيب
الناشر: غير محدد
سنة النشر: 2025
📚 المقدمة: التحول من الجمود المالي إلى حركة رأس المال المستدامة
شهد الفكر المالي المعاصر عبر عقود متتالية اعتماداً كلياً على مؤشرات محاسبية جامدة تُقيّم نتائج النشاط المؤسسي بعد وقوعها؛ حيث تركز مقاييس الربحية التقليدية مثل العائد على الاستثمار (ROI) والعائد على حقوق الملكية (ROE) والقيمة الاقتصادية المضافة (EVA) على قراءة الرقم النهائي المتحقق في نهاية الفترة المالية. بيد أن الأزمات المالية المتلاحقة، ولا سيما أزمة عام 2020، كشفت عن الفجوة العميقة بين التحليل المالي الساكن والممارسة التشغيلية اللحظية، إذ تفشل هذه النماذج الكلاسيكية في رصد حركة رأس المال وتفاعله مع عامل الزمن أثناء التشغيل الفعلي.
في هذا السياق العلمي المتميز، يأتي كتاب المعادلة الذهبية (CRIS) للمؤلف والباحث مثنى النقيب (الصادر عام 2025) ليقدم إطاراً مالياً وإدارياً مستحدثاً يعيد تعريف رأس المال من كونه مجرد رصيد نقدي ساكن يُقاس بنهاية الدورة المحاسبية إلى كيان واعد وكائن مالي حي يمتلك نبضاً يُقاس بدقة داخل الزمن. يطرح الكتاب منظومة ديناميكية متكاملة تجمع بين السرعة التشغيلية، والكفاءة الاستثمارية، والاستدامة المؤسسية، مما يمنح الإدارات العليا وباحثي العلوم المالية والمحاسبية أداة كمية متطورة لقياس سرعة استرداد الأموال وإعادة تدويرها بذكاء دون الوقوع في مصيدة الركود أو الإجهاد التشغيلي.
💡 المعادلة الرياضية والنطاق الذهبي للأداء المالي
يقوم نموذج المعادلة الذهبية على بناء رياضي محكم يربط بين أربعة متغيرات جوهرية تشكل صلب العملية التشغيلية والمحاسبية. تُعرّف المعادلة الأساسية للنموذج على النحو التالي: CRIS = (R × D) / (C × T). حيث يمثل الرمز (R) الإيرادات التشغيلية أو معدل الاسترداد المتحقق، بينما يرمز (D) إلى معدل الدوران الذكي، وهو عدد دورات استرداد رأس المال خلال الفترة. في المقابل، يمثل (C) رأس المال المستثمر أو العامل، بينما يعبر (T) عن الإطار الزمني القياسي المعتمد في التحليل (سنة مالية، أربعة أرباع، أو 12 شهراً).
ولم يكتف الباحث بالصيغة الإجمالية، بل طور الصيغة الصافية *CRIS لتأخذ في الحسبان التكاليف التشغيلية (OC)، بحيث تُحسب الكفاءة الحقيقية بعد خصم المصروفات: CRIS* = ((R - OC) × D) / (C × T). وعلاوة على ذلك، حدد الكتاب ما يُعرف بـ "النطاق الذهبي للأداء المالي" بين 2.5 و4.5 كمنطقة استقرار مثلى؛ حيث تعبر القيمة التي تقل عن 2.5 عن تباطؤ حركة الأموال وضعف التمويل الذاتي، بينما تشير القيمة التي تتجاوز 4.5 إلى دوران مفرط قد يولد ضغوطاً شديدة على رأس المال العامل وسلسلة التوريد.
| المتغير / المؤشر | الرمز القياسي | الوصف الوظيفي في النموذج | النطاق / القيمة Target |
|---|---|---|---|
| الإيراد التشغيلي | R | التدفقات النقدية الداخلة من النشاط الرئيسي | تعظيم القيمة بجودة عالية |
| معدل الدوران الذكي | D | عدد دورات استرداد رأس المال بالكامل | مشتق من دورة التحويل النقدي (CCC) |
| رأس المال المستثمر | C | حجم الأصول التشغيلية ورأس المال العامل | ترشيد الاستثمار والاستغلال الأمثل |
| الزمن المالي | T | عدد الفترات التشغيلية القياسية | إطار زمني محدد (سنة / أرباع) |
| مؤشر CRIS الصافي | *CRIS | قياس الاستدامة بعد خصم التكاليف التشغيلية | تقارب قيمته مع CRIS الإجمالي |
| النطاق الذهبي للأداء | Golden Range | حالة التوازن بين السرعة والكفاءة والمخاطرة | 2.5 ≤ CRIS ≤ 4.5 |
⚖️ مقارنة نموذج CRIS بالنماذج المالية الدولية التقليدية
يمثل نموذج CRIS الجيل الثالث من نظريات إدارة رأس المال؛ إذ ركز الجيل الأول (مثل ROI وROE) على النتائج النهائية الساكنة، وركز الجيل الثاني (مثل EVA وDCF) على القيمة الاقتصادية المضافة والتدفقات المخصومة بناء على افتراضات طويلة الأجل. أما نموذج CRIS فيتجاوز هذه الحدود ليعمل كـ "طبقة زمنية-حركية" (Time & Motion Layer) تُضاف فوق النماذج التقليدية، فتجيب عن سؤال جوهري مغاير: كيف تحرك رأس المال داخل الزمن ليصل إلى تلك النتيجة؟ وهل يمكن لهذه الحركة أن تستمر بذات الكفاءة؟
كذلك ترتبط المعادلة الذهبية بدورة التحويل النقدي (CCC) ارتباطاً وثيقاً، حيث يتم اشتقاق معدل الدوران الذكي (D) من مؤشرات التشغيل النقدي عبر الصيغة: D = 365 / (DIO + DSO - DPO). وبذلك يحول النموذج أرقام الأيام الساكنة في المخزون والتحصيل والسداد إلى عنصر ديناميكي محرك لنسب الاستدامة، مما يسمح بالمقارنة بين المنشآت والقطاعات المختلفة برؤية تحليليّة تجمع بين العائد والزمن والمخاطرة.
- مؤشرات ROI وROE: تقيس النتيجة بعد وقوعها دون توضيح عدد مرات استرداد رأس المال خلال السنة.
- مؤشرات EVA وDCF: تعتمد على توقعات نسب الخصم المستقبلية دون مراقبة النبض التشغيلي اليومي.
- مؤشر CCC: يقيس الزمن التشغيلي فقط دون ربطه المباشر بالربحية وحجم رأس المال في معادلة واحدة.
- نموذج CRIS: يدمج العائد والزمن والحركة والمرونة في مؤشر واحد يعبر عن التمويل الذاتي المستدام.
🔄 معالجة رأس المال الراكد والتحول نحو المحاسبة الحية
يتناول الكتاب بشمول أزمة "رأس المال الراكد" (Idle Capital)، مؤكداً أنه لا يوجد رأس مال خاسر بل هناك رأس مال نائم ينتظر إعادة التفعيل. يصنف الباحث الركود المالي إلى أنماط متعددة تشمل الركود النقدي في الحسابات المعطلة، والركود في الذمم المدينة المستحقة، والركود المخزوني بطيء الحركة، والركود في الأصول الثابتة غير المستغلة. يقدم النموذج حلولاً محاسبية وإدارية دقيقة لتفكيك هذه التكتلات وتحويلها إلى تدفقات نقدية نشطة من خلال القيود المحاسبية التعديلية وبناء مخصصات الاضمحلال الفعالة.
كما يتطلب نظام CRIS إنشاء "احتياطي استدامة" (CRIS Reserve) يُقتطع من صافي الأرباح المحتفظ بها ليكون بمثابة ذاكرة مالية حية تحمي المؤسسة من الصدمات وتغذي دورات استرداد جديدة. يكتمل هذا البناء المحاسبي من خلال معالجة سياسات التسعير للمنتجات البطيئة؛ حيث يُنتقل من فلسفة "تعظيم ربحية الوحدة" إلى فلسفة "تحرير رأس المال واستعادة الاستثمار" عبر نماذج خصم كمية محددة تستهدف رفع معدلات الدوران والوصول بالمؤسسة إلى حافة النطاق الذهبي.
🛡️ إطار إدارة المخاطر ونظام الإنذار المالي المبكر
يقدم الفصل السابع والأثمن في الكتاب إطاراً متكاملاً لإدارة المخاطر المالية يستند إلى مؤشر خطورة مركب (RiskScore) يرصد انحرافات الحركة عن النطاق الذهبي. يعتمد نظام الإنذار المالي المبكر (Early Financial Stagnation Alert) على متابعة التغيرات اللحظية في المتغيرات، ويصنف مستويات المخاطر إلى أربعة مستويات رئيسية تتطلب تدحرجاً إدارياً واجباً:
- مستوى التنبيه الاسترشادي (Advisory): عندما تبدأ قيم CRIS بالانخفاض التدريجي مع بقائها قرب الحدود الآمنة.
- مستوى المراقبة المشددة (Watch): عند اقتراب المؤشر من الحد الأدنى (2.5) مع ارتفـاع أيام التحصيل أو المخزون.
- مستوى التحذير (Warning): هبوط CRIS دون 2.5 لمدة متتالية مع ارتفاع نسبة الركود (FI) وتراجع احتياطي الاستدامة (FSI).
- المستوى الحرج (Critical): وصول المؤشر إلى قيم أدنى من 2.0، مما يتطلب تدخلات حاسمة لإعادة هيكلة الأصول والائتمان.
تكتمل هذه المنظومة بدمج خوارزميات النموذج ضمن أنظمة تخطيط الموارد المؤسسية (ERP) وتطوير لوحات تحكم ذكية (Smart Dashboards) ولوحات متابعة تتيح للإدارات المباشرة والتنفيذية قراءة نبض المؤسسة لحظة بلحظة واستشراف الاختناقات قبل تحولها إلى أزمات سيولة أو تعثر مالي.
📌 الخاتمة: إعادة الوعي الزمني لرأس المال المؤسسي
يمثل كتاب المعادلة الذهبية (CRIS) للباحث مثنى النقيب إضافة نوعية وإسهاماً عربياً أصيلاً في الأدبيات المالية والمحاسبية الحديثة. إن القيمة الحقيقية لهذا العمل لا تكمن فقط في صياغة معادلة رياضية جديدة، بل في ترسيخ منظومة فكرية تؤمن بأن المال طاقة حية تتجدد بحركتها داخل الزمن، وأن المؤسسة الناجحة هي التي تمتلك الوعي الكافي لإدارة حركة أموالها وتمويل نموها ذاتياً دون ارتهان للديون أو الاستثمارات الخارجية المكلفة. إن دمج هذا النموذج في التطبيق المؤسسي والمناهج الأكاديمية يعبد الطريق نحو محاسبة حية تقيس نبض الحياة في أرقام الميزانية.
🎯 هل تعتقد أن مؤسستك تعاني من رأس مال راكد في المخزون أو الذمم المالية، وكيف يمكن لنموذج CRIS أن يغير آلية اتخاذ القرار المالي لديكم؟